
01 · ВЪВЕДЕНИЕ
Новият клас активи, който променя играта
В последните години P2P (peer-to-peer) кредитирането се наложи като самостоятелен клас активи, предлагащ на инвеститорите достъп до доходност, която традиционно беше запазена за институционалните играчи. Но как точно се сравнява тази доходност с риска, който поемаме, и къде стои P2P спрямо акциите, облигациите, депозитите и другите инструменти? За да отговорим на този въпрос, ще използваме концепцията за ефективната граница (Efficient Frontier) — един от крайъгълните камъни на модерната портфейлна теория, разработена от нобеловия лауреат Хари Марковиц. Тя показва оптималното съотношение между риск и очаквана доходност за различните класове активи.
КАКВО Е ЕФЕКТИВНА ГРАНИЦА?
Ефективната граница е крива, която показва най-добрата възможна доходност за всяко ниво на риск. Инвестиции, които се намират под кривата, са неефективни — съществува по-добра комбинация. Инвестиции на кривата са оптимални.
02 · ГРАФИЧЕН АНАЛИЗ
Ефективна граница: Риск vs. Доходност
Графиката по-долу визуализира приблизителните профили на риск и доходност на основните класове активи. Позицията на P2P кредитирането е маркирана специално — забележете как тя заема привлекателна ниша между консервативните облигации и по-волатилните акции.
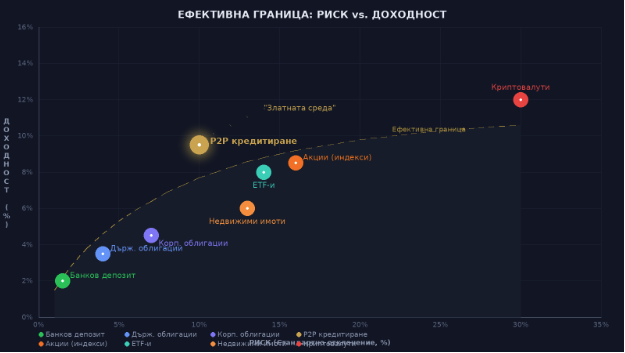
*Стойностите са ориентировъчни и базирани на исторически данни. Стандартното отклонение е използвано като мярка за риск.
03 · АНАЛИЗ НА ПОЗИЦИОНИРАНЕТО
Защо P2P заема „златната среда"?
Доходност над облигациите, риск под акциите
P2P кредитирането предлага типична годишна доходност в диапазона 6–14%, което е значително над това, което повечето държавни и корпоративни облигации могат да предложат (2–5%). В същото време рискът, измерен чрез волатилност на портфейла, е по-нисък от този на акциите, тъй като P2P инвестициите не са пряко свързани с борсовите движения.
Ниска корелация с традиционните пазари
Едно от ключовите предимства на P2P е ниската му корелация с фондовите пазари. Когато акциите падат в резултат на пазарна паника, P2P портфейлът продължава да генерира лихвени плащания от кредитополучателите. Това прави P2P отличен инструмент за диверсификация — добавянето му към традиционен портфейл може реално да измести ефективната граница нагоре и наляво (по-висока доходност при по-нисък съвкупен риск).
Предвидимост на паричните потоци
За разлика от акциите, където доходността зависи от капиталови печалби и дивиденти, P2P генерира регулярни месечни плащания (лихва + главница). Това създава предвидим паричен поток, който е особено ценен за инвеститори, търсещи стабилен доход — подобно на облигациите, но с по-висока доходност.
КАКВО ОЗНАЧАВА ТОВА ЗА ПОРТФЕЙЛА ВИ?
Алокация от 10–20% в P2P кредитиране може да подобри risk-adjusted return на цялостния ви портфейл, особено ако останалата част е разпределена между акции и облигации.
04 · СРАВНИТЕЛЕН АНАЛИЗ
P2P vs. традиционни инструменти
Таблицата по-долу сравнява ключовите характеристики на P2P кредитирането с основните класове активи по няколко критерия, важни за непрофесионалния инвеститор.
| Инструмент | Год. доходност | Риск | Ликвидност | Мин. инвестиция | Сложност | Пасивен доход |
|---|---|---|---|---|---|---|
| Банков депозит | 1–3% | Много нисък | Средна | Без мин. | Много ниска | Лихва при падеж |
| Държ. облигации | 2–4% | Нисък | Средна | ~100 лв. | Ниска | Купонни плащания |
| Корп. облигации | 3–6% | Нисък-Среден | Средна | ~1 000 лв. | Средна | Купонни плащания |
| P2P кредитиране | 7–12% | Среден | Средна* | 100лв. | Ниска | Месечни плащания |
| Акции (индекси) | 7–10% | Висок | Висока | ~50 лв. | Средна | Дивиденти |
| ETF-и | 6–10% | Среден-Висок | Висока | ~50 лв. | Ниска | Дивиденти |
| Недвижими имоти | 4–8% | Среден | Много ниска | >50 000 лв. | Висока | Наемни приходи |
| Криптовалути | ??? | Много висок | Висока | ~10 лв. | Висока | Staking |
*Ликвидността при P2P зависи от платформата – някои предлагат вторичен пазар за продажба на заеми преди падежа.
05 · ЗА НЕПРОФЕСИОНАЛНИЯ ИНВЕСТИТОР
Защо P2P е подходящо за начинаещи?
За хората, които тепърва навлизат в света на инвестициите, P2P кредитирането предлага уникална комбинация от достъпност, простота и атрактивна доходност. Ето конкретните предимства и рискове, които всеки инвеститор трябва да познава.
ПРЕДИМСТВА
- Изключително нисък праг за вход — от 10 лв. на заем
- Не изисква познаване на финансови пазари или технически анализ
- Предвидим, регулярен паричен поток всеки месец
- Възможност за автоматично реинвестиране (auto-invest)
- Диверсификация с малка сума — десетки или стотици заеми
- Ниска корелация с борсовите пазари
- Buyback гаранция при някои платформи
РИСКОВЕ
- Платформен риск — ако платформата фалира
- Кредитен риск — невъзвръщаемост на заеми
- Ликвиден риск — парите са заключени за срока на заема
- Регулаторен риск — нормативната рамка е в развитие
- Не е покрит от ФГВБ (няма гарантиран депозит)
- Данъчно облагане по чл. 35 от ЗДДФЛ
Достъпност vs. традиционните алтернативи
За да инвестирате в недвижими имоти, ви трябват десетки хиляди левове. За отделни акции — брокерска сметка, познания и нерви за волатилността. P2P кредитирането елиминира повечето от тези бариери: регистрация, превод и избор на стратегия — три стъпки, които отнемат минути. Именно тази простота го прави идеален „първи актив" за начинаещия инвеститор.
БАЛАНСИРАН ПОДХОД
P2P кредитирането не е заместител на диверсифициран портфейл — то е негово допълнение. Оптималният подход е комбинация: индексни фондове за дългосрочен растеж, облигации за стабилност и P2P за допълнителна доходност. Ключовото правило: никога не инвестирайте в P2P повече, отколкото сте готови да загубите.
06 · ЗАКЛЮЧЕНИЕ
Умните пари търсят баланс
P2P кредитирането запълва реална ниша в инвестиционния спектър — доходност над облигациите, достъпност над недвижимите имоти и предвидимост над акциите. За непрофесионалния инвеститор в България това е един от най-разумните начини да започне своя инвестиционен път.
Добавянето на P2P към балансиран портфейл от индексни фондове и облигации позволява на инвеститора да се възползва от некорелиран източник на доходност с предвидим паричен поток, нисък праг за вход и минимална сложност. В контекста на ефективната граница, P2P се позиционира в т.нар. „златна среда" — зона с атрактивно съотношение риск/доходност, която е трудно достижима с традиционните инструменти самостоятелно.
А помнете винаги – ПАРИТЕ ГОВОРЯТ, АЗ ПРЕВЕЖДАМ!
Автор: Цветислав Лазаров
Инвестиционен консултант | find2be
Харесва ви статията? Имате въпроси?
Споделете я с приятел, който се нуждае от финансова грамотност. Задайте въпросите си в коментарите или се свържете с екипа на find2be за повече информация.
Контакт: info@find2be.com
Платформа: www.find2be.com